Woningflip financieren: kansen voor vastgoedbeleggers in 2026
Een woning kopen, opknappen en met winst doorverkopen klinkt eenvoudig. Toch schuilt de uitdaging niet in het vinden van een geschikt pand, maar in het slim financieren van het hele traject. Van aankoopsom en verbouwingskosten tot overdrachtsbelasting en verkoopkosten: elk onderdeel van een woningflip vraagt om een financieringsplan dat klopt.
In deze gids leest u stap voor stap hoe u een woningflip financiert in Nederland. U ontdekt welke kosten erbij komen kijken, hoe u een sluitende businesscase opzet en welke exitstrategie het rendement maximaliseert.

13 min leestijd
Key Takeaways: woningflip financieren in Nederland in 2026
De belangrijkste aandachtspunten en financieringsmogelijkheden voor het succesvol financieren van een woningflip in Nederland.
- Een woningflip vereist financiering voor aankoop, renovatie, bijkomende kosten en een buffer voor onvoorziene uitgaven.
- Bridgefinanciering en een bouwdepot zijn de twee meest gebruikte financieringsvormen bij kortlopende flipprojecten.
- De werkelijke winstmarge wordt bepaald door alle kosten mee te rekenen, inclusief overdrachtsbelasting en rente.
- Een heldere exitstrategie, verkoop of verhuur, is essentieel voordat u de financiering aanvraagt.
- Beleggingspanden-Financiering.nl biedt maatwerkoplossingen voor flipprojecten, vaak gerealiseerd in minder dan één week.
Wat is een woningflip en waarom is het populair?
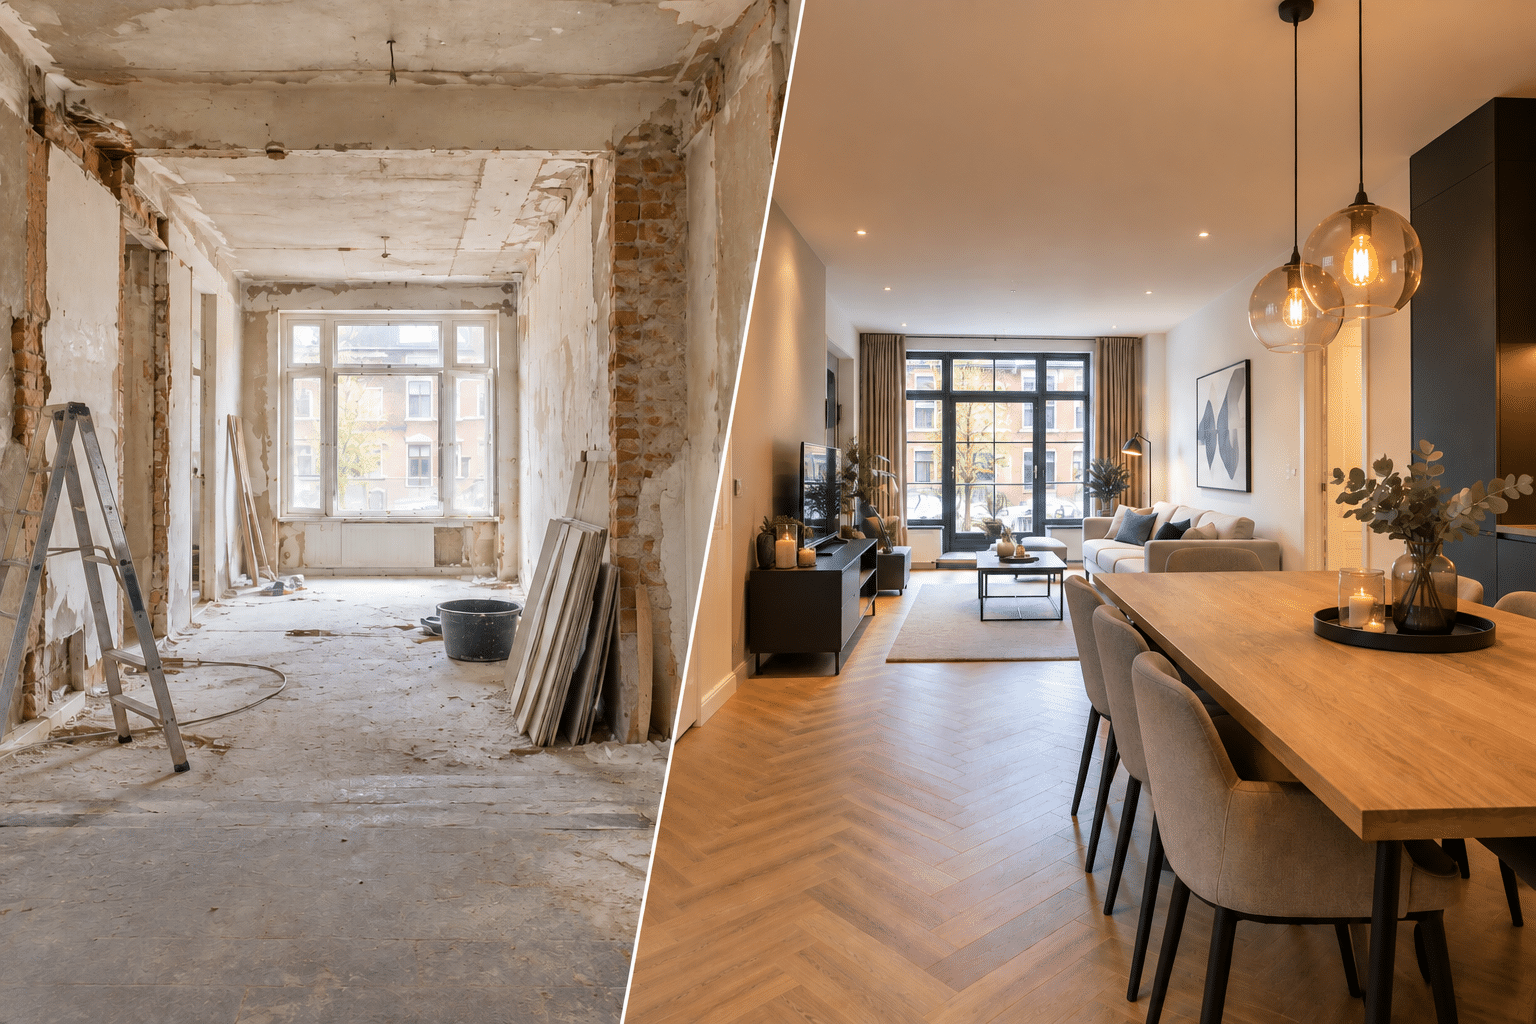
Woningflippen blijft in 2026 een interessante strategie binnen de vastgoedmarkt. Door bestaande woningen te renoveren en gericht waarde toe te voegen, kunnen beleggers inspelen op de aanhoudende vraag naar kwalitatief goede woningen.
Bij een woningflip koopt u een woning onder de marktwaarde, voert u gerichte verbeteringen uit en verkoopt u het pand met winst. Het verschil tussen de verkoopprijs en de totale kosten bepaalt uw rendement. Deze strategie is populair omdat u relatief snel resultaat ziet. In tegenstelling tot buy-to-let, waarbij u jarenlang huurinkomsten ontvangt, draait een flip om één transactie met een duidelijk begin- en eindpunt. Flippen is geschikt voor woningen, appartementen en kleinere commerciële objecten. De grootste kansen liggen bij panden met achterstallig onderhoud, een verouderde indeling of een laag energielabel. Een flip duurt gemiddeld drie tot negen maanden, afhankelijk van de omvang van de renovatie. In die periode draait alles om snelheid: snel aankopen, efficiënt verbouwen en tijdig verkopen.
Welke kosten komen kijken bij het flippen van een woning?
Aankoopkosten en overdrachtsbelasting
Naast de aankoopprijs betaalt u als belegger overdrachtsbelasting. In 2026 geldt voor niet-woningen en beleggingsvastgoed een tarief van 8%. Reken daarbovenop notariskosten en eventuele makelaarskosten bij de aankoop.
Veel startende investeerders onderschatten deze post. Bij een aankoopprijs van €250.000 bedraagt alleen de overdrachtsbelasting al €20.000. Tel daar notaris- en advieskosten bij op en u zit snel boven de €22.000 aan bijkomende kosten.
Renovatie- en verbouwingskosten
Het renovatiebudget is het onderdeel dat de meeste onzekerheid kent. Cosmetische ingrepen zoals schilderwerk, een nieuwe keuken of badkamer zijn relatief goed in te schatten. Constructieve aanpassingen en onvoorziene gebreken (denk aan asbest of leidingwerk) kunnen het budget fors overschrijden.
Reken altijd met een buffer van minimaal 10 tot 15% bovenop de geschatte verbouwingskosten. Zonder die buffer kan één tegenvaller uw volledige marge opeten.
Financieringskosten en rentelasten
Een bridgefinanciering kent een rentetarief dat hoger ligt dan een reguliere hypotheek. Dat is logisch: het gaat om kortlopend kapitaal met een hoger risicoprofiel. Reken de rentekosten door over de volledige verwachte looptijd, niet over het best-case scenario.
Elke maand vertraging tikt door op de totale financieringslasten. Als uw aannemer drie maanden uitloopt, betaalt u drie maanden extra rente over de volledige leensom.
Verkoopkosten en makelaarscourtage
Na afronding van de renovatie volgen de verkoopkosten. Denk aan makelaarscourtage, notariskosten bij levering en eventuele styling- of presentatiekosten. In totaal kunt u rekenen op 2 tot 3% van de verkoopprijs.
Professionele fotografie en een doordachte verkoopstrategie maken het verschil in de verkoopsnelheid. Een woning die goed gepresenteerd wordt, trekt meer bezichtigingen aan en verkoopt doorgaans sneller.
Hoe financiert u de aankoop van een flippand?
Bridgefinanciering als kortlopende oplossing
Een bridgefinanciering is ontworpen voor situaties waarin u snel kapitaal nodig heeft. De looptijd varieert doorgaans van 3 tot 24 maanden, precies de periode die een typisch flipproject in beslag neemt. Beleggingspanden-Financiering.nl biedt financiering op vastgoed tot 80% van de marktwaarde. Bij een volledig dossier kan de goedkeuring en uitbetaling vaak al in minder dan één week worden afgerond. Dit is mogelijk dankzij het netwerk van ruim 170+ vermogende Nederlandse families en internationale investeerders.
Bouwdepot voor renovatiekosten
Het bouwdepot werkt als een geblokkeerde rekening waaruit de verbouwingskosten gefaseerd worden betaald. Na elke fase van de renovatie wordt een deel van het depot vrijgegeven op basis van voortgangsrapportages. Dit mechanisme beschermt zowel u als de financier. U betaalt alleen rente over de bedragen die daadwerkelijk zijn opgenomen, en de financier behoudt controle over de besteding van het kapitaal. Wij kunnen tot 100% van de verbouwingskosten via een constructiedepot financieren.
Eigen inbreng en vermogenspositie
Vrijwel elke financier verwacht een eigen inbreng. Die inbreng kan bestaan uit spaargeld, overwaarde op ander vastgoed of een combinatie van beide. Hoe sterker uw vermogenspositie, hoe gunstiger de financieringsvoorwaarden. Startende investeerders met beperkt eigen vermogen kunnen dit compenseren met een sterk projectplan en aantoonbare ervaring in vastgoedprojecten. Overwaarde op een bestaand beleggingspand is een veelgebruikte vorm van eigen inbreng. De financier neemt die overwaarde mee in de beoordeling, wat de LTV-ratio verbetert.
Stap voor stap: de financiering van een woningflip
Stap 1: Stel een projectbegroting op
Begin met een gedetailleerde begroting. Neem alle kostenposten mee: aankoopprijs, overdrachtsbelasting, notariskosten, renovatiebudget (inclusief buffer), financieringskosten en verkoopkosten. Trek deze totaalsom af van de verwachte verkoopprijs. Het verschil is uw brutowinst.
Werk met drie scenario’s: een best-case, een realistisch en een worst-case scenario. Het realistische scenario is de basis voor uw financieringsaanvraag. Het worst-case scenario laat u zien hoeveel buffer u minimaal nodig heeft.
Stap 2: Bepaal uw financieringsbehoefte
Bereken hoeveel extern kapitaal u nodig heeft na aftrek van uw eigen inbreng. De meeste financiers hanteren een loan-to-value (LTV) van 70 tot 80% op de aankoopprijs. Het renovatiebudget kan via een bouwdepot worden gefinancierd.
Houd er rekening mee dat de LTV wordt berekend op basis van de huidige marktwaarde, niet op de verwachte eindwaarde. De eindwaarde speelt wel een rol bij de beoordeling van de haalbaarheid van het project.
Stap 3: Verzamel het benodigde dossier
Een compleet dossier versnelt het traject aanzienlijk. Verzamel de volgende documenten: een recent taxatierapport, de verbouwingsbegroting met offertes, uw financiële gegevens (vermogensoverzicht, eventuele jaarcijfers) en een onderbouwde exitstrategie.
Doe de quickscan van om direct een eerste indicatie te ontvangen van uw financieringsmogelijkheden.
Stap 4: Dien de financieringsaanvraag in
Na het indienen beoordeelt de financier het project op haalbaarheid. Er wordt gekeken naar de aankoopprijs, het renovatieplan, de verwachte eindwaarde en uw trackrecord. Bij ons vindt deze beoordeling plaats op basis van objectieve criteria, niet op basis van uw inkomen alleen.
Stap 5: Passeren bij de notaris en start renovatie
Na goedkeuring passeert de financiering bij de notaris. De notaris vestigt een eerste recht van hypotheek op het vastgoed. Zodra de akte is getekend, kunt u het pand aankopen en de renovatie starten.
Zorg ervoor dat uw aannemers klaarstaan om direct na de sleuteloverdracht te beginnen. Elke dag stilstand kost u rente en verkort de beschikbare tijd voor de verkoop.
Welke renovaties verhogen de waarde het meest?
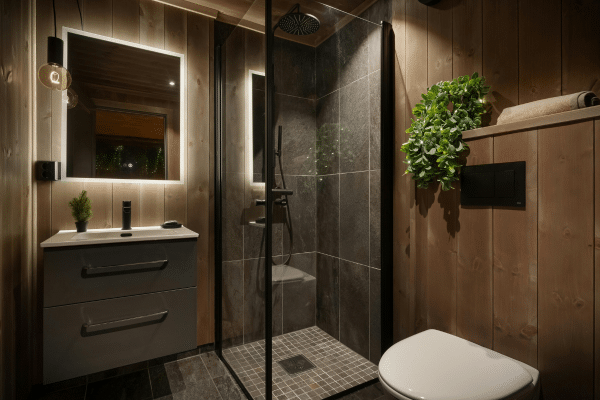
Niet elke renovatie levert evenveel extra waarde op. De ingrepen met het hoogste rendement zijn doorgaans: een nieuwe keuken, een gemoderniseerde badkamer, verduurzaming (isolatie, dubbel glas, energielabel verbeteren) en een verbeterde indeling van de woonruimte. Verduurzaming verdient extra aandacht. Een woning met energielabel A of B is aantrekkelijker voor kopers en kan de verkoopprijs verhogen. Beleggingspanden-Financiering.nl biedt ook financiering voor verduurzaming van beleggingspanden. Vermijd ingrepen die veel kosten maar weinig waarde toevoegen, zoals een extreem luxe afwerking in een wijk met lagere prijzen. Stem de renovatie altijd af op de doelgroep en de buurt.
Verduurzaming als waardeverhogende renovatie
De Nederlandse overheid stelt steeds strengere eisen aan het energielabel van huurwoningen. Een woning met een laag energielabel wordt steeds moeilijker te verhuren tegen marktconforme huurprijzen. Isolatie, HR++ beglazing en een warmtepomp zijn investeringen die zichzelf dubbel terugverdienen. De verkoopprijs stijgt én de woning is aantrekkelijker voor een bredere groep kopers.
Indeling optimaliseren voor meer woonoppervlak
Een slimme herinrichting kan de gebruikswaarde van een woning verhogen zonder dat u aan de constructie hoeft te werken. Denk aan het verwijderen van een overbodige gangmuur, het openen van de keuken naar de woonkamer of het creëren van een extra slaapkamer. Meer functioneel woonoppervlak vertaalt zich direct in een hogere taxatiewaarde. Dat maakt dit type ingreep bijzonder geschikt voor flipprojecten met een beperkt renovatiebudget.
Hoe stelt u een sluitende exitstrategie op?
Verkoop na renovatie
De meest voorkomende exitstrategie bij een flip is verkoop direct na afronding van de werkzaamheden. Hoe sneller u verkoopt, hoe lager de doorlopende financieringslasten. Een goede makelaar en professionele presentatie versnellen het verkoopproces.
Houd rekening met de doorverkoopregeling. Als u het pand verkoopt in minder dan zes maanden na aankoop, betaalt uw koper alleen overdrachtsbelasting over de meerwaarde in plaats van over de volledige koopsom. Dat maakt uw pand aantrekkelijker op de markt.
Verhuur als alternatief
Als de verkoopmarkt tegenvalt, kan verhuur een terugvaloptie zijn. In dat geval kunt u de bridgefinanciering laten oversluiten naar een langlopende verhuurhypotheek. Dit beschermt u tegen gedwongen verkoop tegen een te lage prijs.
Herfinanciering op basis van de nieuwe waarde
Na renovatie is het pand meer waard. U kunt op basis van die hogere waarde herfinancieren, de oorspronkelijke lening aflossen en het verschil als werkkapitaal inzetten voor uw volgende project. Dit principe lijkt op de BRRRR-strategie.
Herfinanciering is met name interessant als de woningmarkt gunstig is en u het pand op langere termijn wilt aanhouden. Beleggingspanden-Financiering.nl kan u begeleiden bij het oversluiten van uw zakelijke hypotheek naar een langlopende financiering.
Wat zijn eventuele risico's bij een woningflip?
1. Renovatiekosten hoger dan begroot
Onvoorziene gebreken zijn de meest voorkomende oorzaak van budgetoverschrijding. Een grondige bouwkundige keuring vóór aankoop beperkt dit risico. Reken desondanks altijd met een marge van 10 tot 15%.
2. Tijdsdruk door doorlopende financieringslasten
Elke maand dat het project langer duurt dan gepland, stijgen de rentelasten. Een strak projectmanagement en betrouwbare aannemers zijn essentieel om de planning te bewaken.
3. Marktrisico bij verkoop
Tussen aankoop en verkoop kan de woningmarkt veranderen. Een dalende markt verlaagt uw verwachte verkoopprijs terwijl de kosten gelijk blijven. Reken daarom altijd met een conservatieve verkoopschatting.
4. Juridische beperkingen
Sommige panden hebben een anti-speculatiebeding of kettingbeding dat snelle doorverkoop beperkt. Controleer dit altijd voordat u een koopovereenkomst tekent. Bestemmingsplanwijzigingen en vergunningstrajecten kunnen ook voor vertraging zorgen. Controleer bij de gemeente of uw renovatieplannen vergunningsplichtig zijn. Bij herbestemming of splitsing is een uitgebreidere procedure nodig.
Waarom kiezen investeerders voor Beleggingspanden-Financiering.nl?
Beleggingspanden-Financiering.nl is gespecialiseerd in het financieren van flipprojecten en beleggingspanden. Waar veel financiers afhaken bij projecten die niet aan standaard bankcriteria voldoen, beoordelen wij op basis van het vastgoed zelf, de potentie van het project en de exitstrategie.
Het netwerk van meer dan 85 financiers en 170+ vermogende Nederlandse families maakt snelle besluitvorming mogelijk. Bij een volledig dossier kan passeren vaak al in minder dan één week. Bovendien geldt er een No Cure, No Pay-beleid: u betaalt alleen als de financiering ook daadwerkelijk tot stand komt.
Of u nu uw eerste flip financiert of uw tiende project opzet: wij denken graag mee van aanvraag tot notariële afhandeling. Neem contact op voor een vrijblijvend gesprek.

Hoe kiest u het juiste pand voor een woningflip?
De keuze van het pand vormt een belangrijke basis voor het succes van uw flip. Kijk daarom naar woningen met potentie om waarde toe te voegen, bijvoorbeeld panden die onder de marktwaarde worden aangeboden of waarbij met een gerichte verbouwing een aantrekkelijk resultaat kan worden gerealiseerd.
Breng de omgeving goed in kaart. Een woning in een opkomende wijk kan interessante kansen bieden, zeker wanneer er sprake is van stijgende vraag, nieuwe voorzieningen of geplande infrastructuur. Ook ontwikkelingen in de demografie en de lokale woningmarkt kunnen waardevolle inzichten geven in het toekomstige potentieel van een pand.
Bekijk daarnaast zorgvuldig welke mogelijkheden de woning zelf biedt. Achterstallig onderhoud of een verouderde inrichting hoeft niet per definitie een nadeel te zijn; juist hiermee kan vaak waarde worden toegevoegd. Laat wel altijd een onafhankelijke bouwkundige keuring uitvoeren, zodat u een goed beeld heeft van de staat van het pand en de benodigde investering.
Praktische checklist voor uw eerste woningflip
Voordat u aan uw flipproject begint, helpt deze checklist u om goed voorbereid van start te gaan en alle belangrijke zaken overzichtelijk in beeld te hebben:
- Bouwkundige keuring laten uitvoeren vóór aankoop
- Volledig financieringsplan opstellen (aankoop + renovatie + bijkomende kosten + buffer)
- Taxatierapport laten opmaken voor de huidige waarde en de verwachte eindwaarde
- Vergunningen controleren bij de gemeente (splitsing, herbestemming, dakopbouw)
- Exitstrategie bepalen: verkoop, verhuur of herfinanciering
- Fiscale structuur bespreken met een fiscalist of accountant
- Aannemers selecteren op basis van referenties en eerdere projecten
- Financieringsaanvraag indienen met een compleet dossier
Conclusie: zo financiert u een woningflip succesvol in 2026
Een woningflip financieren vraagt om meer dan alleen het vinden van een geschikt pand. U heeft een dichtgetimmerde begroting nodig, een heldere exitstrategie en een financieringspartner die snel schakelt. Reken alle kosten mee, van overdrachtsbelasting tot verkoopkosten, en houd altijd een buffer aan.
De keuze voor de juiste financieringspartner maakt het verschil tussen een rendabel project en een tegenvaller. Beleggingspanden-Financiering.nl biedt de snelheid, flexibiliteit en het netwerk om uw flipproject te realiseren. Neem vrijblijvend contact op via de werkwijze-pagina en ontdek wat er mogelijk is voor uw volgende investering.
Veelgestelde vragen over woningflip financieren in Nederland in 2026
Hoeveel eigen geld heb ik nodig voor een woningflip?
Dat hangt af van de financier en het project. De meeste financiers verwachten 20 tot 30% eigen inbreng op de aankoopprijs. Beleggingspanden-Financiering.nl financiert tot 80% van de marktwaarde, wat betekent dat u met een beperktere eigen inbreng kunt starten.
Kan ik een woningflip financieren zonder vast inkomen?
Ja, dat is mogelijk. Beleggingspanden-Financiering.nl beoordeelt uw aanvraag op basis van het vastgoed, het projectplan en uw vermogenspositie. Een vast maandinkomen is daardoor geen harde eis.
Hoe snel kan de financiering voor een flipproject rond zijn?
Bij Beleggingspanden-Financiering.nl kan de financiering vaak al in minder dan één week geregeld zijn, mits het dossier volledig is. Dit is mogelijk dankzij het directe netwerk van particuliere investeerders.
Wat is het verschil tussen bridgefinanciering en een bouwdepot?
Een bridgefinanciering dekt de aankoopsom en overbrugt de periode tot verkoop of herfinanciering. Een bouwdepot is een aanvullende faciliteit waaruit de renovatiekosten gefaseerd worden betaald. Beide instrumenten worden vaak gecombineerd bij flipprojecten.
Welke belasting betaal ik over de winst van een woningflip?
De winst kan in box 1 vallen als resultaat uit overige werkzaamheden. Het tarief is hoger dan bij box 3. Flipt u via een BV, dan geldt vennootschapsbelasting. Beleggingspanden-Financiering.nl werkt samen met gespecialiseerde partners die u hierbij adviseren.
Is een woningflip nog rendabel in 2026?
Ja, mits u scherp inkoopt en de begroting realistisch is. De verlaging van de overdrachtsbelasting naar 8% in 2026 maakt flips financieel aantrekkelijker dan in voorgaande jaren. Een sluitende businesscase met voldoende marge blijft de basis.